Ditulis berdasarkan analisis dan ditinjau oleh : Miftah Faridh Nasir, SE, Ak, MSi, CSA®, CRP®, CIB®
Kinerja saham GOOGL ditopang oleh dua mesin yang bekerja bersamaan: bisnis iklan yang tetap tumbuh dan Google Cloud yang berakselerasi tajam — meski keduanya kini dibayangi lonjakan belanja modal AI. Dalam empat tahun, pendapatan Alphabet naik dari $257,6 miliar (2021) menjadi $402,8 miliar (2025), tumbuh sekitar 56%, sementara laba bersih melesat dari $76,0 miliar ke $132,2 miliar.
Namun angka besar ini perlu dibaca bersama kualitas labanya dan kebutuhan belanja modal yang kini sangat besar.
Lima Tahun: Sempat Berat, Lalu Bangkit
Perjalanan keuangan Alphabet tidak selalu mulus. Pada 2022, perusahaan sempat melewati masa berat akibat belanja iklan global yang lesu dan kondisi makro yang ketat. Sejak 2023, disiplin biaya memulihkan profitabilitas, dan momentum pertumbuhan baru benar-benar terasa pada 2024–2025.
| Tahun | Revenue | Pertumbuhan YoY | Net Income | Operating Margin |
| 2021 | $257,6 miliar | +41,1% | $76,0 miliar | 30,6% |
| 2022 | $282,8 miliar | +9,8% | $60,0 miliar | 26,5% |
| 2023 | $307,4 miliar | +8,7% | $73,8 miliar | 27,4% |
| 2024 | $350,0 miliar | +13,9% | $100,1 miliar | 32,1% |
| 2025 | $402,8 miliar | +15,1% | $132,2 miliar | 32,0% |
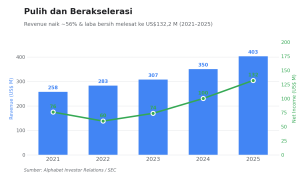
Pola pulih-dan-akselerasi ini memperlihatkan ketahanan bisnis intinya: setelah titik terendah margin pada 2022 (26,5%), profitabilitas kembali menebal ke 32% pada 2024–2025.
Google Cloud: Tiga Kali Lipat dalam Empat Tahun
Kisah pertumbuhan paling mencolok ada di Google Cloud. Pendapatannya tumbuh sekitar tiga kali lipat, dari $19,2 miliar (2021) menjadi $58,7 miliar (2025).
Yang lebih penting dari sekadar pertumbuhan adalah perubahan profitabilitasnya. Google Cloud beralih dari rugi operasional pada 2021–2022 menjadi laba operasional $13,9 miliar pada 2025. Artinya, segmen ini bukan lagi sekadar pusat biaya untuk mengejar pertumbuhan, melainkan sudah menjadi kontributor laba.
Cash Flow Deras, tapi Capex Melonjak
Di balik laba, ada dua cerita arus kas yang berjalan bersamaan. Kabar baiknya, operating cash flow terus naik dan menembus $164,7 miliar pada 2025 — tanda bisnis intinya tetap menjadi mesin kas yang sangat deras.
| Tahun | Operating Cash Flow | Capex | Buyback Saham |
| 2021 | $91,7 miliar | $24,6 miliar | $50,3 miliar |
| 2022 | $91,5 miliar | $31,5 miliar | $59,3 miliar |
| 2023 | $101,7 miliar | $32,3 miliar | $61,5 miliar |
| 2024 | $125,3 miliar | $52,5 miliar | $62,2 miliar |
| 2025 | $164,7 miliar | $91,4 miliar | $45,7 miliar |
Cerita kedua perlu dipantau: capex melonjak ke $91,4 miliar pada 2025 karena Alphabet menggenjot kapasitas AI dan data center. Pada Q2 2026 saja, capex sudah mencapai $44,9 miliar, membuat free cash flow kuartalan menjadi negatif $5,9 miliar. Pertanyaan kuncinya bukan lagi berapa besar revenue, melainkan apakah capex AI sebesar ini akan berbuah pendapatan dan arus kas lebih besar ke depan.
Faktor Pendorong 1: Search Tetap Tumbuh, Bukan Runtuh
Dari sisi pendorong, kekhawatiran bahwa AI akan “membunuh” Google Search sejauh ini tidak terbukti. Pada Q2 2026, Google Search & Other justru naik 17% YoY menjadi $63,3 miliar.
Sinyalnya cukup jelas: integrasi AI ke Search, setidaknya sampai sekarang, belum menggerus mesin uang utama Alphabet. Inilah fondasi yang menopang seluruh tesis investasi GOOGL.
Faktor Pendorong 2: Cloud, Gemini, dan YouTube
Tiga pendorong lain memperkuat cerita pertumbuhan. Google Cloud menjadi sumber potensi rerating — tumbuh 82% menjadi $24,8 miliar pada Q2 2026, berasal dari infrastruktur AI dan solusi enterprise. Bila pertumbuhan ini terjaga sambil marginnya naik, pasar berpotensi menilai Alphabet bukan lagi sekadar perusahaan iklan.
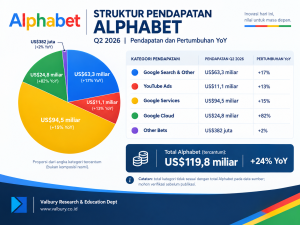
Gemini dan ekosistem AI memberi Alphabet rantai AI yang relatif lengkap — dari data center global, TPU, model Gemini, hingga Vertex AI. Pada Q2 2026, Gemini Enterprise sudah dipakai hampir 90% perusahaan Fortune 100, aplikasi Gemini memiliki sekitar 950 juta pengguna aktif bulanan, dan model memproses 22 miliar token API per menit. Sementara YouTube matang dengan tiga jalur monetisasi (iklan, subscription, ekonomi kreator), dengan pendapatan iklan $40,4 miliar pada FY2025 — aset yang sulit ditiru karena menggabungkan distribusi global, creator ecosystem, dan infrastruktur video skala besar.
Market Insight
Kinerja saham GOOGL digerakkan oleh kombinasi langka: bisnis iklan yang tetap tumbuh dan Google Cloud yang berakselerasi. Pendapatan naik 56% dalam empat tahun ke $402,8 miliar, laba bersih melesat ke $132,2 miliar, dan operating cash flow menembus $164,7 miliar — bukti mesin kas intinya masih sangat deras.
Empat pendorong utama menjelaskan pergerakannya: Search yang tetap tumbuh 17% (membantah narasi disrupsi AI), Cloud yang melonjak 82% dan kini mencetak laba, Gemini dengan distribusi masif, dan YouTube yang matang. Namun ada satu variabel yang mengubah profil perusahaan: capex yang melonjak ke $91,4 miliar pada 2025 dan membuat free cash flow kuartalan sempat negatif. Bagi investor, keuntungan GOOGL hari ini bersumber dari fondasi iklan yang kuat dan Cloud yang berakselerasi — tetapi kualitas keuntungan itu ke depan akan ditentukan oleh apakah taruhan capex AI yang besar benar-benar menghasilkan return. Inilah hal yang wajib dipantau setiap kuartal.
Analisis ini bersifat edukasional dan tidak merupakan rekomendasi investasi. Selalu lakukan due diligence mandiri dan konsultasi dengan penasihat keuangan berlisensi sebelum mengambil keputusan investasi.