Ditulis berdasarkan analisis dan ditinjau oleh : Miftah Faridh Nasir, SE, Ak, MSi, CSA®, CRP®, CIB®
Masa depan saham GOOGL bergantung pada satu pertanyaan besar: apakah investasi AI yang jumbo bisa berubah menjadi keuntungan yang awet. Jawabannya belum final, tetapi Alphabet memiliki sejumlah keunggulan struktural yang membuat peluangnya tetap menarik — terutama keunggulan distribusi yang sulit ditandingi.
Bagi investor jangka panjang, di sinilah tesis pertumbuhan GOOGL diuji.
AI Bukan Produk Terpisah, tapi Distribusi
Keunggulan terbesar Alphabet di era AI justru bukan pada modelnya, melainkan pada distribusinya. Banyak perusahaan bisa membuat model AI yang bagus, tetapi tidak semua punya jalur untuk langsung menyebarkannya ke miliaran pengguna dan jutaan bisnis.
Alphabet dapat menyalurkan AI melalui Search, aplikasi Gemini, Workspace, Google Cloud dan Vertex AI, Android, YouTube, Maps, Gmail, dan Chrome. Konsekuensinya penting: AI tidak harus selalu dijual sebagai produk baru. Ia juga bisa meningkatkan kualitas pencarian, engagement YouTube, efektivitas iklan, produktivitas Workspace, dan konsumsi layanan Cloud — memperkuat mesin yang sudah ada.
Google Cloud Berpotensi Jadi Pilar Kedua
Bila Google Cloud terus berakselerasi dan marginnya terjaga, cara pasar menilai Alphabet bisa berubah. Alphabet tidak lagi dicap “perusahaan iklan yang kebetulan punya bisnis cloud”, melainkan “platform digital dan AI dengan mesin cash flow iklan yang sangat kuat”.
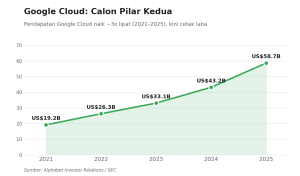
Sinyalnya sudah terlihat: pada Q2 2026, Google Cloud mencetak laba operasi $8,8 miliar dengan margin yang tebal. Namun konsistensinya perlu dipantau, mengingat kebutuhan GPU, TPU, data center, listrik, dan jaringan yang mahal.
Waymo dan Other Bets: Taruhan Jangka Panjang
Di luar bisnis inti, Waymo menjadi opsi pertumbuhan jangka panjang. Bisnis mobil otonom ini memang belum menjadi andalan pendapatan dibanding Search atau Cloud, tetapi bila Waymo berhasil memperluas layanan robotaxi dengan hitungan ekonomi yang masuk akal, investor bisa memberi nilai tambah yang belum tercermin di bisnis inti.
Namun realistis saja: Other Bets masih merugi. Pada Q2 2026, segmen ini mencatat rugi operasi $1,8 miliar. Ini adalah investasi jangka panjang, bukan sumber keuntungan utama Alphabet saat ini.
Outlook per Segmen: Peluang dan Pembuktiannya
Prospek Alphabet paling jelas dibaca per segmen — masing-masing punya sisi positif sekaligus hal yang masih harus dibuktikan:
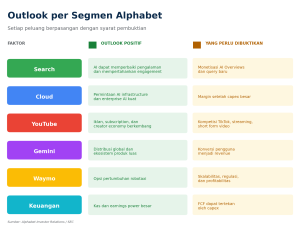
Pola tabel ini menyiratkan satu benang merah: hampir setiap peluang Alphabet berpasangan dengan syarat eksekusi. Potensinya besar, tetapi realisasinya bersyarat.
Market Insight
Prospek saham GOOGL berpusat pada satu taruhan: mengubah capex AI raksasa menjadi keuntungan yang awet. Keunggulan struktural Alphabet terletak pada distribusi — kemampuan menyebarkan AI ke miliaran pengguna lewat Search, YouTube, Android, Workspace, dan Cloud — yang membuat AI memperkuat mesin yang sudah ada, bukan sekadar menjadi produk baru.
Dua pilar menopang cerita ke depan: Google Cloud yang berpotensi menjadi pilar kedua bila margin terjaga (laba operasi $8,8 miliar pada Q2 2026), dan Waymo sebagai opsi jangka panjang yang masih merugi hari ini. Namun tabel outlook per segmen memperlihatkan benang merah yang jujur: setiap peluang berpasangan dengan syarat pembuktian — monetisasi AI di Search, margin Cloud setelah capex, konversi pengguna Gemini menjadi revenue, dan profitabilitas Waymo. Bagi investor, prospek GOOGL sangat menarik untuk horizon panjang karena fondasi dan distribusinya, tetapi kata kuncinya adalah kesabaran: hasil dari belanja AI yang besar ini butuh waktu untuk terbukti, dan free cash flow bisa tertekan lebih dulu sebelum manfaatnya terasa.
Analisis ini bersifat edukasional dan tidak merupakan rekomendasi investasi. Selalu lakukan due diligence mandiri dan konsultasi dengan penasihat keuangan berlisensi sebelum mengambil keputusan investasi.