Ditulis berdasarkan analisis dan ditinjau oleh : Miftah Faridh Nasir, SE, Ak, MSi, CSA®, CRP®, CIB®
Justru karena ukurannya sangat besar, ekspektasi terhadap saham GOOGL juga tinggi — dan itu membuat risikonya perlu dibaca serealistis mungkin. Alphabet tetap masuk jajaran perusahaan teknologi dengan kualitas bisnis terbaik di dunia, tetapi kelayakannya sebagai investasi bergantung pada harga masuk, toleransi risiko, dan arah capex AI-nya.
Jawaban atas “masih layak atau tidak” pada akhirnya bersifat kondisional.
Enam Risiko yang Perlu Diperhitungkan
Ada enam kelompok risiko utama. Pertama, disrupsi pada Search: jika pengguna hijrah besar-besaran dari pencarian biasa ke chatbot atau platform discovery lain, model iklan berbasis keyword bisa goyah — meski sejauh ini Search masih tumbuh.
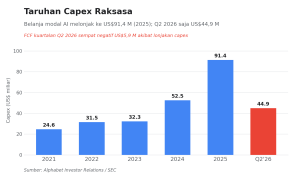
Kedua, capex AI dan tekanan free cash flow: pada Q2 2026 capex menembus $44,9 miliar dan FCF kuartalan minus $5,9 miliar; ini berisiko menekan margin dan valuasi bila monetisasi AI tidak sesuai harapan. Ketiga, kompetisi cloud dan AI dari Microsoft Azure/OpenAI, AWS, Meta, Anthropic, serta hyperscaler China. Keempat, antitrust dan regulasi — Alphabet terus disorot regulator soal dominasi Search, iklan digital, Android, dan data; dampaknya bisa berupa denda, perubahan kontrak distribusi, atau pembatasan default search.
Dua risiko terakhir khas Alphabet. Kelima, kualitas laba: lonjakan laba bersih Q2 2026 sebagian besar bukan dari bisnis utama, melainkan dari other income sebesar $98 miliar — terutama unrealized gains pada equity securities yang sifatnya tidak berulang. Keenam, tata kelola: struktur saham multi-kelas membuat pendiri dan insider punya hak suara jauh lebih besar, dan pemegang GOOG bahkan tak punya hak suara sama sekali.
Tiga Skenario ke Depan
Untuk menilai kelayakan, dokumen memetakan tiga skenario. Pada bull case (“AI memperkuat mesin laba Alphabet”), Search tetap tumbuh, Cloud terus berakselerasi, Gemini berhasil menghasilkan uang, capex jumbo akhirnya produktif, dan valuasi P/E bertahan stabil atau naik (rerating) — menjadikan GOOGL compounder jangka panjang yang perkasa meski kapitalisasinya sudah di atas $4 triliun.
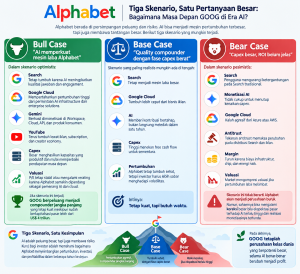
Pada bear case (“Capex besar, ROI belum jelas”), pengguna makin jarang bergantung pada Search tradisional, monetisasi AI belum menutup lonjakan capex, Cloud kalah agresif dari Azure/AWS, tekanan antitrust memaksa perubahan bisnis, dan margin tergerus — sehingga saham bisa terkoreksi dalam. Sementara base case (“Quality compounder dengan fase capex berat”) menempatkan kenyataan di tengah: Search tetap jadi mesin laba besar, Cloud tumbuh lebih cepat dari iklan, AI berkontribusi bertahap, capex tinggi menekan FCF sementara, dan Alphabet tetap tumbuh sehat meski investor harus lebih sabar menghadapi volatilitas.
Cocok untuk Tipe Investor Seperti Apa?
Kesesuaian GOOGL berbeda menurut profil investor:
| Tipe Investor | Kesesuaian dengan GOOGL |
| Investor jangka panjang | Cocok, terutama bila ingin eksposur Search, Cloud, dan AI |
| Growth investor | Cocok, tetapi perlu memantau capex dan Cloud growth |
| Value investor | Menarik relatif terhadap Big Tech, tetapi bukan saham “murah absolut” |
| Income investor | Kurang ideal karena dividend yield bukan daya tarik utama |
| Trader | Bisa diperdagangkan, tetapi harus disiplin mengikuti level teknikal |
| Investor konservatif | Bisa dipertimbangkan bertahap, bukan masuk sekaligus di area volatil |
Pada harga sekitar $341,08 dengan P/E 17,1x, valuasi GOOGL terlihat lebih masuk akal dibanding beberapa mega-cap lain pada snapshot pasar yang sama — tetapi Alphabet kini memasuki fase investasi yang jauh lebih mahal, yang bisa mengubah profil cash flow-nya dalam beberapa tahun ke depan.
Market Insight
Saham GOOGL adalah perpaduan kualitas bisnis kelas atas dan transformasi yang mahal. Search menjadi mesin kas deras, YouTube punya ekosistem sulit ditiru, Google Cloud tumbuh kencang, dan AI membuka peluang baru — tetapi enam kategori risiko, dari disrupsi Search hingga tata kelola, bermuara pada satu tema: Alphabet sedang bertransformasi dari perusahaan iklan ber-margin tebal menjadi perusahaan yang harus berbelanja capex besar untuk memenangkan perang AI.
Dua risiko khas layak digarisbawahi investor: kualitas laba (lonjakan laba Q2 2026 sebagian besar dari unrealized gains $98 miliar, bukan operasional) dan tata kelola (pemegang GOOG tanpa hak suara). Ketiga skenario mengerucut pada kesimpulan yang konsisten — GOOGL adalah quality compounder yang sedang melewati fase capex berat, bukan taruhan yang hasilnya instan. Karena itu, jawaban atas “layak dibeli atau tidak” bersifat kondisional: layak dipertimbangkan untuk investor jangka panjang yang menginginkan eksposur Search, Cloud, dan AI, dengan pendekatan yang lebih bijak — masuk bertahap, jaga ukuran posisi, dan pantau tiga hal setiap kuartal: pertumbuhan Search, akselerasi Google Cloud, dan arah capex terhadap free cash flow.
Analisis ini bersifat edukasional dan tidak merupakan rekomendasi investasi. Selalu lakukan due diligence mandiri dan konsultasi dengan penasihat keuangan berlisensi sebelum mengambil keputusan investasi.